O que é o ‘Imposto do Pecado’ e suas Consequências
Recentemente, o governo brasileiro anunciou que pretende enviar ao Congresso Nacional a proposta de regulamentação do Imposto Seletivo, popularmente conhecido como “imposto do pecado”. Segundo o ministro da Fazenda, Dario Durigan, a expectativa é que essa proposta seja apresentada ainda nesta semana. Esta medida faz parte da reforma tributária focada no consumo e promete impactar diversos setores da economia.
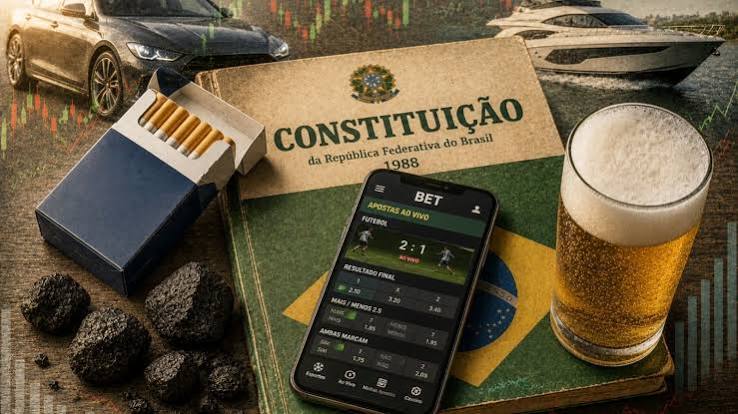
O conceito por trás do imposto do pecado é bastante claro: trata-se de uma tributação aplicada a produtos e atividades que causam danos à saúde ou ao meio ambiente. A lista de itens afetados inclui bebidas alcoólicas, refrigerantes, cigarros, e até mesmo veículos, dependendo de seu nível de poluição. Além disso, a proposta também prevê a tributação sobre a extração de bens minerais e atividades relacionadas a loterias e jogos de azar.
O governo tem a intenção de iniciar a cobrança do imposto em 2027, mas, durante a transição, a carga tributária atual será mantida, sem aumento dos impostos. Isso é uma tentativa de minimizar o impacto imediato sobre os consumidores e discutir as mudanças com os setores envolvidos. No entanto, a longo prazo, a estratégia é aumentar a tributação sobre esses produtos, buscando desestimular seu consumo e incentivar práticas mais sustentáveis.
Esse cenário levanta questões importantes sobre a atuação dos profissionais do Direito, especialmente aqueles que estão se especializando em áreas que envolvem regulamentações fiscais e ambientais. A Pós-Graduação em Direito Tributário e Financeiro pode oferecer uma base sólida para entender as complexidades dessa nova legislação e suas implicações para o mercado.
À medida que o debate sobre o imposto do pecado avança, é essencial que advogados e profissionais do Direito estejam preparados para lidar com as mudanças e oferecer orientações adequadas a seus clientes. A compreensão das nuances das novas regras será crucial para navegar em um ambiente tributário em constante evolução.


